

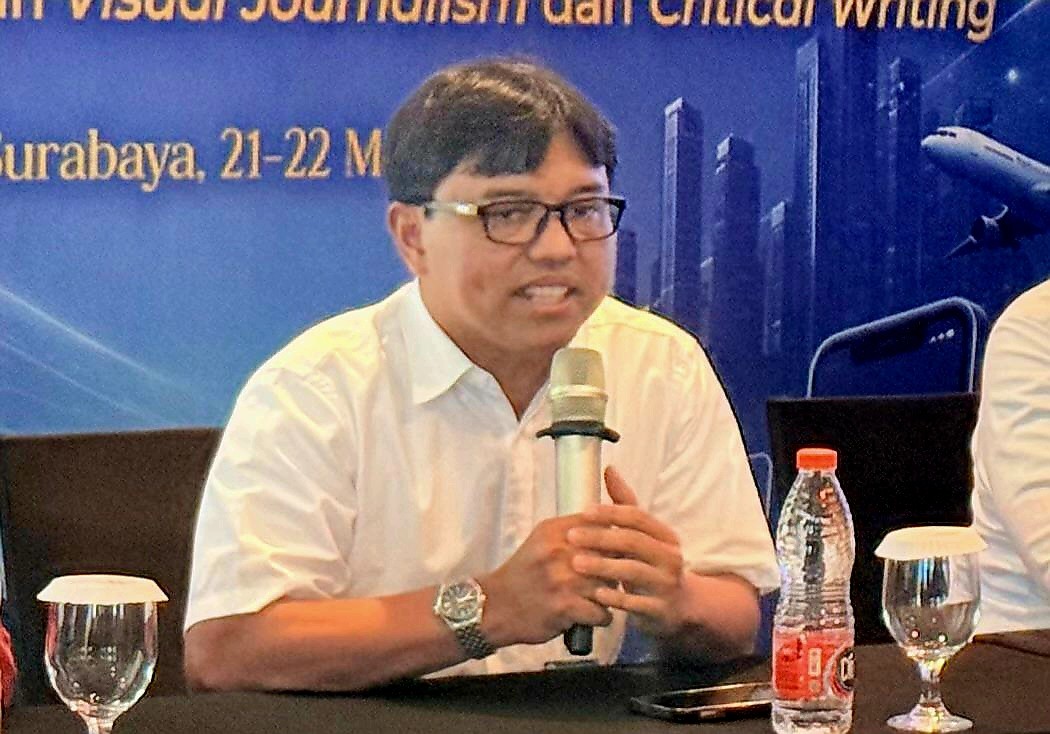
 Keterangan Gambar : Kepala Perwakilan Bank Indonesia Balikpapan, Robi Ariadi.
Poroskaltim.com, BALIKPAPAN - Kinerja perbankan di wilayah kerja Kantor Perwakilan Bank Indonesia (KPwBI) Balikpapan tetap terjaga pada triwulan III 2026. Penyaluran kredit yang mencapai Rp42,53 triliun menunjukkan intermediasi perbankan masih tumbuh positif, didukung perbaikan kualitas kredit meskipun penghimpunan Dana Pihak Ketiga (DPK) mengalami penurunan.
Wilayah kerja KPwBI Balikpapan meliputi Kota Balikpapan, Kabupaten Penajam Paser Utara (PPU), dan Kabupaten Paser. Perkembangan perbankan di ketiga daerah tersebut mencerminkan peran lembaga keuangan dalam menopang aktivitas dunia usaha, mendorong investasi, serta mendukung penyerapan tenaga kerja.
Kepala Perwakilan Bank Indonesia Balikpapan, Robi Ariadi, mengatakan intermediasi perbankan yang tetap tumbuh positif menjadi salah satu faktor penting dalam menjaga kesinambungan aktivitas ekonomi daerah.
Menurutnya, penyaluran kredit yang terjaga menunjukkan perbankan masih berperan aktif dalam mendukung kebutuhan pembiayaan sektor riil, sekaligus mencerminkan optimisme pelaku usaha terhadap prospek perekonomian ke depan.
“Intermediasi perbankan yang tetap tumbuh positif perlu terus diperkuat agar dapat mendukung peningkatan aktivitas usaha, mendorong investasi, dan memperluas penyerapan tenaga kerja. Di sisi lain, penguatan penghimpunan dana masyarakat juga menjadi penting untuk menopang pertumbuhan kredit yang lebih tinggi,” ujar Robi dalam keterangan perkembangan perbankan triwulan III 2026, Kamis (29/10/2026).
Berdasarkan data KPwBI Balikpapan, penyaluran kredit pada triwulan III 2026 mencapai Rp42,53 triliun atau tumbuh 7 persen secara tahunan (year-on-year/yoy). Namun, pertumbuhan tersebut melambat dibandingkan triwulan II 2026 yang tercatat sebesar 17,66 persen (yoy), dengan nilai kredit Rp41,51 triliun.
Meski mengalami perlambatan pertumbuhan, penyaluran kredit yang terus meningkat secara nominal menunjukkan dukungan perbankan terhadap aktivitas perekonomian daerah masih berlangsung. Pembiayaan tersebut turut menopang kebutuhan modal usaha, pengembangan kapasitas produksi, dan berbagai kegiatan investasi.
Dari sisi ketahanan perbankan, kualitas kredit juga menunjukkan perbaikan. Rasio kredit bermasalah atau Non-Performing Loan (NPL) pada triwulan III 2026 tercatat sebesar 2,34 persen, turun dibandingkan triwulan sebelumnya sebesar 2,57 persen.
Rasio tersebut masih berada di bawah ambang batas 5 persen yang menjadi salah satu indikator penting dalam menjaga kualitas penyaluran kredit. Perbaikan ini diharapkan dapat memberikan ruang bagi perbankan untuk memperluas pembiayaan dengan tetap memperhatikan prinsip kehati-hatian.
Kredit Investasi Masih Mendominasi.
Berdasarkan jenis penggunaannya, kredit investasi menjadi salah satu penopang utama penyaluran kredit perbankan. Kredit investasi tumbuh 7,86 persen (yoy), dengan pangsa mencapai 39,88 persen dari total kredit.
Pertumbuhan tersebut didukung oleh berlanjutnya investasi pada proyek konstruksi dan hilirisasi industri, serta optimisme pelaku usaha terhadap prospek perekonomian daerah.
Kredit investasi memiliki peran strategis dalam meningkatkan kapasitas produksi, memperluas kegiatan usaha, dan menciptakan lapangan kerja. Peningkatan aktivitas investasi juga berpotensi memberikan nilai tambah bagi perekonomian daerah.
Sementara itu, kredit konsumsi tumbuh 6,43 persen (yoy), lebih tinggi dibandingkan triwulan II 2026 yang sebesar 5,95 persen. Perkembangan ini didukung oleh daya beli masyarakat yang relatif terjaga.
Adapun kredit modal kerja tercatat tumbuh 6,46 persen (yoy). Pembiayaan ini digunakan untuk menunjang kebutuhan operasional usaha, seperti pembelian bahan baku dan pengelolaan persediaan barang.
Secara keseluruhan, pembiayaan perbankan masih didominasi kegiatan produktif melalui kredit investasi dan modal kerja dengan pangsa gabungan 64,40 persen. Sementara itu, kredit konsumsi memiliki pangsa sebesar 35,60 persen, yang antara lain disalurkan melalui kredit multiguna, kredit pemilikan rumah, dan kredit kendaraan.
Kredit Perdagangan dan Pertanian Menguat.
Berdasarkan lapangan usaha, penyaluran kredit perbankan di wilayah kerja KPwBI Balikpapan terkonsentrasi pada tiga sektor utama, yakni konstruksi, perdagangan, dan pertanian.
Sektor konstruksi memiliki pangsa 18,40 persen dari total kredit, diikuti perdagangan sebesar 14,67 persen dan pertanian sebesar 11,12 persen.
Komposisi tersebut sejalan dengan karakteristik perekonomian di masing-masing daerah. Kota Balikpapan berperan sebagai pusat perdagangan dan jasa, termasuk kegiatan meeting, incentive, convention, and exhibition (MICE) di Kalimantan. Kabupaten PPU memiliki keterkaitan erat dengan aktivitas pembangunan Ibu Kota Nusantara (IKN), sedangkan Kabupaten Paser memiliki sektor pertanian sebagai salah satu penopang perekonomiannya.
Dari ketiga sektor tersebut, kredit perdagangan mencatat pertumbuhan 12,62 persen (yoy), sedangkan kredit pertanian tumbuh 4,67 persen (yoy). Keduanya mengalami peningkatan pertumbuhan dibandingkan triwulan sebelumnya.
Penguatan kredit perdagangan antara lain berkaitan dengan kebutuhan pembiayaan persediaan barang untuk menghadapi Hari Besar Keagamaan Nasional (HBKN) Natal dan Tahun Baru, serta aktivitas MICE yang mulai menguat.
Sementara itu, peningkatan kredit pertanian mendukung kebutuhan pembiayaan kegiatan produksi dan pengembangan usaha, termasuk sektor perkebunan.
Di sisi lain, kredit konstruksi tercatat mengalami kontraksi sebesar 2,17 persen (yoy). Perkembangan ini terutama dipengaruhi aktivitas pembangunan kawasan IKN yang masih terbatas pada triwulan III 2026. Aktivitas pembangunan tersebut diprakirakan semakin meningkat pada triwulan IV 2026.
Pembiayaan UMKM Mulai Menguat.
Dukungan perbankan terhadap usaha mikro, kecil, dan menengah (UMKM) juga menunjukkan perkembangan positif.
Penyaluran kredit UMKM pada triwulan III 2026 mencapai Rp12,88 triliun, meningkat 0,34 persen (yoy). Capaian ini lebih baik dibandingkan triwulan II 2026, ketika kredit UMKM tercatat sebesar Rp12,79 triliun atau mengalami kontraksi 0,23 persen (yoy).
Peningkatan tersebut tidak terlepas dari berbagai upaya pemerintah daerah, institusi, dan lembaga terkait dalam memperkuat kapasitas serta pemberdayaan UMKM.
Pangsa kredit UMKM terhadap total kredit perbankan tercatat sebesar 30,28 persen, relatif stabil dibandingkan triwulan sebelumnya yang mencapai 30,81 persen.
Selain peningkatan penyaluran, kualitas kredit UMKM juga membaik. Hal ini terlihat dari rasio NPL UMKM yang turun menjadi 3,6 persen pada triwulan III 2026, dibandingkan triwulan sebelumnya sebesar 4,2 persen.
Perbaikan kualitas tersebut menjadi sinyal positif bagi keberlanjutan pembiayaan UMKM. Dengan risiko kredit yang semakin terkendali, ruang bagi perbankan untuk memperluas akses pembiayaan kepada pelaku usaha diharapkan semakin terbuka.
Penguatan pembiayaan UMKM menjadi penting mengingat sektor ini berperan dalam menggerakkan perekonomian daerah, menjaga keberlangsungan usaha, dan menyediakan lapangan kerja bagi masyarakat.
Penghimpunan Dana Masyarakat Menurun.
Di tengah pertumbuhan kredit yang tetap positif, penghimpunan Dana Pihak Ketiga (DPK) justru mengalami penurunan.
Pada triwulan III 2026, DPK perbankan di wilayah kerja KPwBI Balikpapan tercatat sebesar Rp44,58 triliun, turun 10,42 persen (yoy). Kondisi ini berbalik dibandingkan triwulan II 2026, ketika DPK mencapai Rp49,52 triliun atau tumbuh 4,15 persen (yoy).
Berdasarkan strukturnya, penghimpunan DPK masih didominasi oleh tabungan dengan pangsa 54,44 persen. Berikutnya, giro memiliki pangsa 27,88 persen dan deposito sebesar 17,69 persen.
Penurunan DPK di tengah penyaluran kredit yang terus meningkat turut tercermin dari rasio Loan to Deposit Ratio (LDR) yang naik menjadi 95,39 persen pada triwulan III 2026, dibandingkan 83,82 persen pada triwulan sebelumnya.
Kondisi tersebut menunjukkan pentingnya memperkuat penghimpunan dana masyarakat agar dapat menopang kebutuhan pembiayaan dan menjaga kesinambungan intermediasi perbankan.
Robi menegaskan, Bank Indonesia akan terus memperkuat sinergi dengan pemerintah daerah, perbankan, dan berbagai mitra strategis untuk mengoptimalkan penyaluran kredit yang berkualitas dan inklusif.
“Penguatan intermediasi perbankan perlu dilakukan secara optimal dan berkualitas agar pembiayaan semakin mendukung aktivitas sektor riil, memperluas kesempatan kerja, serta mendorong pertumbuhan ekonomi daerah yang inklusif dan berkelanjutan,” ujarnya.
Selain koordinasi dengan pemangku kepentingan, Bank Indonesia juga terus memperkuat kebijakan makroprudensial yang akomodatif untuk mendorong peningkatan kredit dan pembiayaan ke sektor riil, dengan tetap menjaga stabilitas sistem keuangan.
Melalui langkah tersebut, perbankan diharapkan dapat terus menjalankan fungsi intermediasi secara efektif, sehingga mampu mendukung pengembangan usaha, memperkuat investasi, dan menjaga momentum pertumbuhan ekonomi di Balikpapan, PPU, dan Paser. (*)





Tulis Komentar